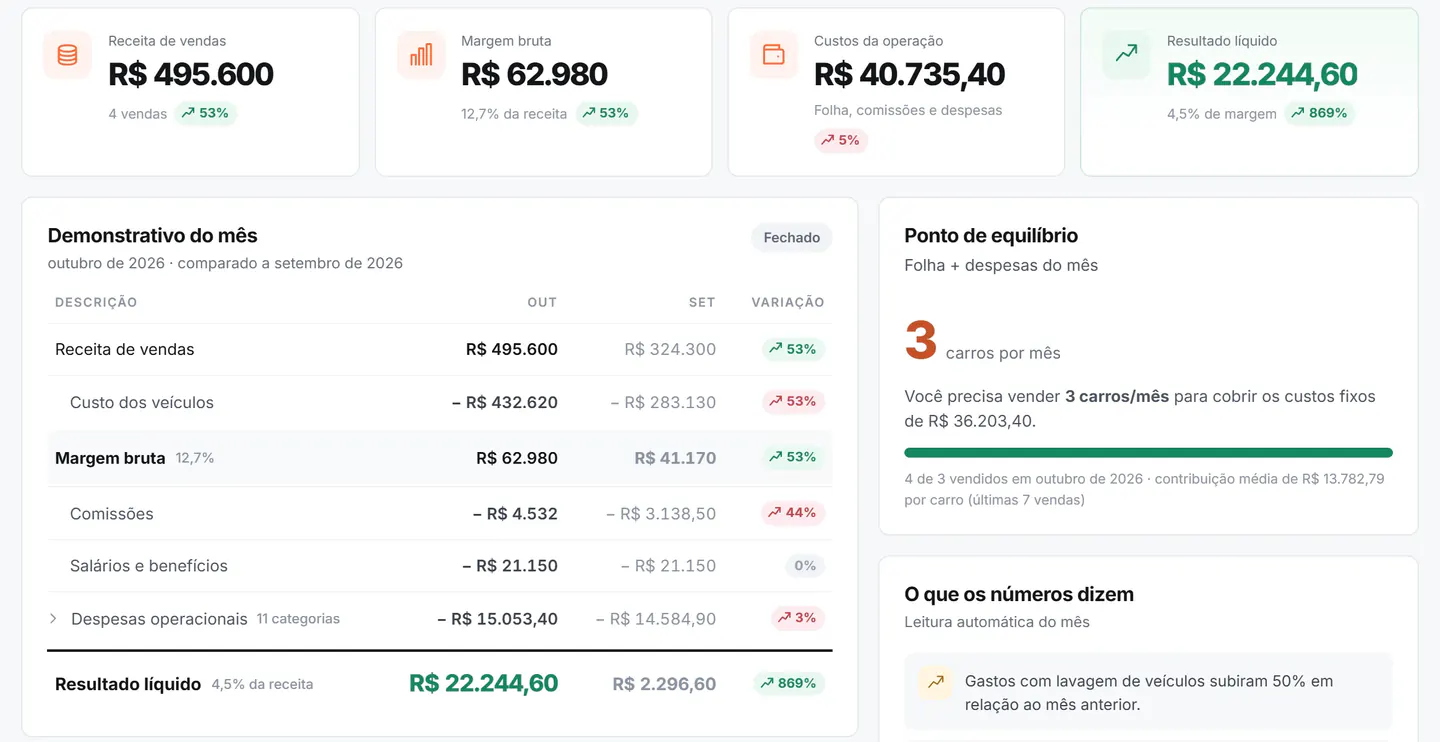
A DRE (demonstração do resultado do exercício) de uma revenda segue uma lógica simples, de cima para baixo. Primeiro, a receita de vendas do mês. Dela sai o custo dos veículos vendidos (o que a loja pagou por eles, mais a preparação), e o que sobra é a margem bruta.
Da margem bruta saem as comissões dos vendedores, depois os salários e benefícios e, por fim, as despesas gerais da loja. O que resta é o resultado do mês. O exemplo abaixo usa números redondos só para ilustrar a conta.
Exemplo ilustrativo de DRE de uma loja de carros (valores fictícios)| Linha | Valor do mês |
|---|
| Receita de vendas (10 carros) | R$ 800.000 |
|---|
| (−) Custo dos veículos vendidos | R$ 680.000 |
|---|
| (=) Margem bruta | R$ 120.000 |
|---|
| (−) Comissões | R$ 16.000 |
|---|
| (−) Salários e benefícios | R$ 40.000 |
|---|
| (−) Despesas gerais | R$ 24.000 |
|---|
| (=) Resultado do mês | R$ 40.000 |
|---|
Neste exemplo, a margem média por carro é de R$ 12.000 e os gastos fixos (salários e despesas) somam R$ 64.000. Descontada a comissão média de R$ 1.600 por venda, cada carro contribui com R$ 10.400, então o ponto de equilíbrio fica em cerca de 7 carros por mês.